为了拓展学生学术视野,提高自身见识。12月18日下午3时30分,由经管学部主办、会计系承办的“会计利润与经济利润的比较分析”讲座于5101室顺利举办。此次讲座面向全体2018级会计学专业与财务管理专业的学生。由经管学部会计系副主任易三军担任主讲人。
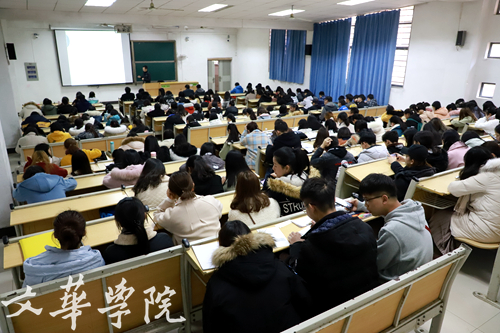
据悉,此次讲座以“会计利润与经济利润的比较分析”为主题,主要为学生介绍会计利润和经济利润的概念以及二者之间的关系,以及将会计利润转化为经济利润的计算方法。
讲座伊始,易三军首先介绍二者的概念。他表示,会计利润是会计收入减会计成本;经济利润是经济收入减去经济成本,且经济利润有显性和隐性两种。随后,他引入会计利润的思考题,“为什么我们一直认为无懈可击的会计利润计算却被经济学家所质疑?”对此,他回答道:“因为经济学家所理解的利润与会计所理解的不同,经济学家公认的利润是经济利润,却会计公认的利润是会计利润。”
据易三军介绍,会计利润与经济利润的区别,主要根据收入判断与成本判断区分。其中,在收入判断方面,经济收入的范围大于会计收入的范围,但经济收入的主观判断因素大。同时,他举出例子,当企业房产升值时,经济收入会增加而会计收入不会增加。在成本判断方面,经济成本不仅包括实际支付的成本,还包括机会成本,而会计成本一般只会考虑实际支付的显性成本,而忽视隐性成本。
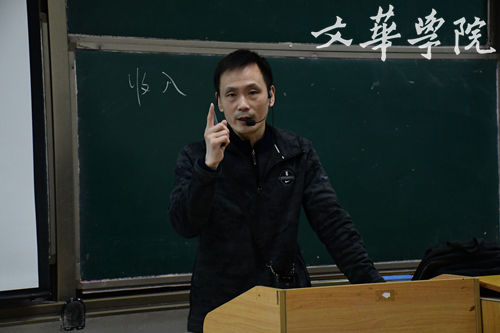
讲座过半,易三军分析了会计利润与经济利润的关系。他说道:“经济利润比会计利润更富有解释意义,但由于经济利润不能提供企业在特定经营活动的充分信息,所以在会计实务与税收中一般采用会计利润。”随后,他引用上市公司卖出房产转隐性资产为显性资产的例子引出EVA(经济增加量)的概念,即一种将会计利润转为经济利润的计算方法。同时指出该方法,不仅是一种预警指标,也是一种激励方式,既考虑了权益资本成本,又可以反应企业一段时期内创造的价值。
讲座最后,易三军做出总结。他表示,希望学生能够了解经济增量的相关知识,正确区分经济利润与会计利润,学到新知识,开拓自己的视野,增加自己的见识,更好的运用到以后的学习中去。
讲座结束后,2018级财务管理专业的毕磊说道:“听完讲座后,我对会计利润与经济利润的区别有了进一步的认识,能够让我更好地掌握会计知识。”。
(文字编辑:徐润琦 尧悦)
(图片编辑:孙皓煜 冯小钰)